Eventi, Novità
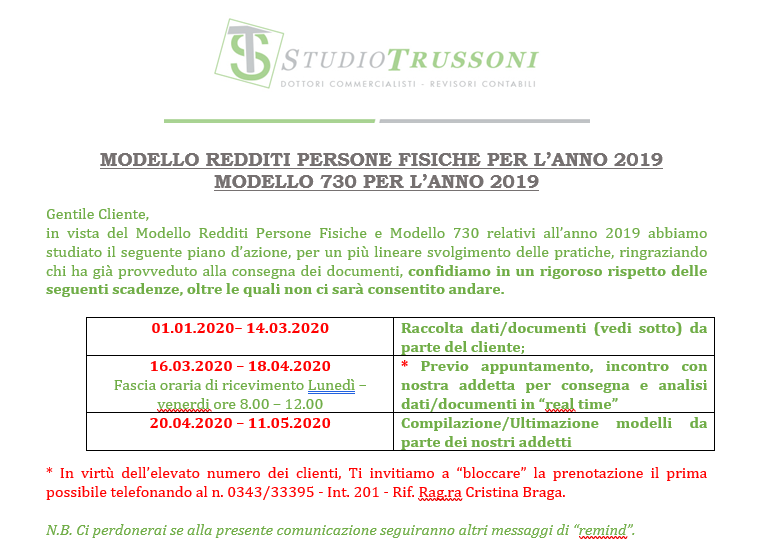
Proponiamo di seguito il modello di Richiesta dati da ritornarci debitamente compilato:
0
Il legislatore Ue ha in programma l’introduzione di profonde modifiche nell’ambito Iva.
Tali modifiche dovrebbero entrare in vigore nel 2022, ma il primo step è previsto già dall’1.1.2020, data in cui entreranno in vigore le regole previste da recenti Direttive e Regolamenti (datati 4.12.2018) che disciplinano le prime quattro aree di intervento immediato:
Si ritiene in questa sede di concentrarsi sulle variazioni attinenti ai primi due punti dell’elenco.
Problematica: gli Stati membri hanno chiesto che, per combattere efficacemente le frodi, il numero identificativo Iva valido (correttamente iscritto al Vies) diventi un requisito sostanziale e imprescindibile per consentire al fornitore di esentare la cessione di beni. Anche allo stato attuale il fornitore verifica lo status del cessionario attraverso il sistema VIES; ma, secondo la Corte di Giustizia Ue il numero di identificazione Iva dell’acquirente rappresentava un requisito formale del diritto a esonerare una cessione intraunionale.
Con la modifica dell’art. 138, par. 1, Dir. 2006/112/CE la sussistenza di valido numero identificativo Iva del cessionario deve rappresentare un requisito essenziale per esentare la cessione intraunionale.
ALL’EMISISONE DI UNA FATTURA PER CESSIONE INTRA DI BENI IN ESENZIONE VERIFICARE LA VALIDITA’ DELLA PARTITA IVA COMUNITARIA DEL CLIENTE TRAMITE L’APPLICAZIONE AL PRESENTE LINK:
http://ec.europa.eu/taxation_customs/vies/?locale=it
In assenza di un esito positivo del controllo, sarà necessario assoggettare ad Iva l’operazione in Italia.
2. Prova delle cessioni intra-Ue di beni:
negli scambi intra-Ue, per fruire dell’esenzione prevista dall’art. 138, Dir. 2006/112/CE, è richiesto che i beni siano trasportati da un Paese membro ad uno diverso da quello di partenza. Problematico è il regime delle prove idonee a dimostrare il trasferimento fisico dei beni.
Rispetto alla semplice conservazione del solo CMR sufficiente fino ad oggi, dal 2020 sarà necessario conservare almeno anche un ulteriore documento ovvero due documenti secondo le combinazioni di seguito illustrate: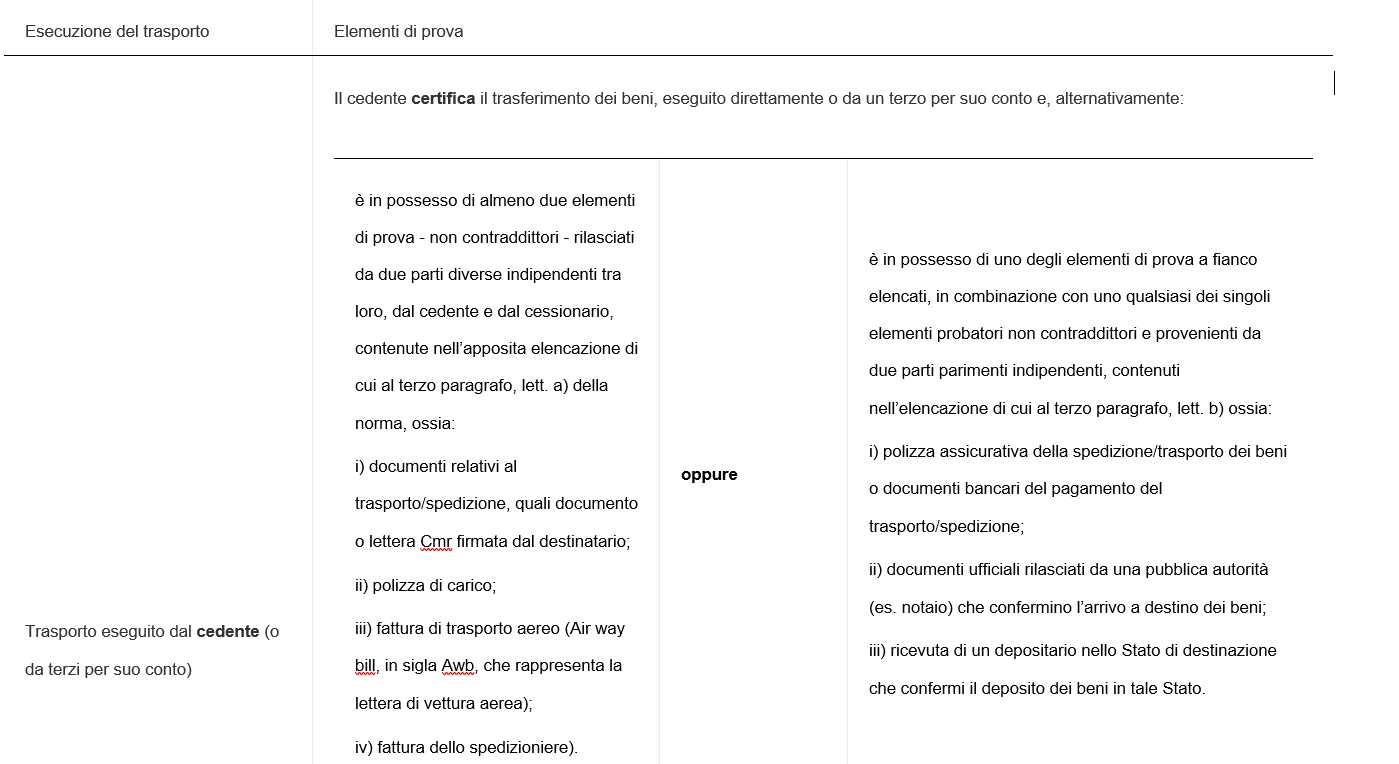
Nel caso in cui il trasporto venga eseguito dal cessionario (vendite franco fabbrica – ex works) diviene indispensabile, oltre agli altri documenti previsti, anche una dichiarazione scritta del cessionario. Tale “certificazione” va fornita al venditore entro il decimo giorno del mese successivo alla cessione e deve attestare il fatto che i beni sono stati trasportati/spediti nell’altro Stato Ue.
Deve contenere:
Per facilitare l’adempimento dell’acquirente, potrebbe essere il venditore a predisporre direttamente il “format” in questione, eventualmente allegandolo alla fattura oppure ai documenti di trasporto comunque emessi, così da ridurre al minimo le incombenze del cessionario.
In caso di cessione di mezzi di trasporto, poi, è obbligatorio riportare nell’attestazione anche il numero identificativo del bene.
Gentile cliente,
come preannunciato, ti ricordiamo che il nostro Studio sarà chiuso per le ferie estive dal 12 al 31 Agosto prossimi; per eventuali urgenze Ti invitiamo alternativamente a:
Sarai ricontattato al più presto!
Ti auguriamo di trascorrere le meritate ferie nel migliore dei modi.
A presto
Caro Cliente,
ti informiamo che il Decreto Crescita, pubblicato in Gazzetta Ufficiale soltanto il 29.06.2019, ha modificato in misura sostanziale le principali scadenze fiscali:
Di seguito, un esempio dei versamenti che sono soggetti alla proroga:
N.B. Il differimento temporale esplica effetti anche sul versamento rateale (riduzione del numero delle rate) a cui eravamo abituati negli anni scorsi sul saldo e primo acconto delle imposte.
2. Trasmissione telematica della dichiarazione dei redditi: rinvio al 30 Novembre per tutti i contribuenti (persone fisiche, ditte individuali, società di persone, società di capitali, associazioni).Questo differimento è entrato a regime anche per gli anni prossimi.
Caro Cliente,
l’obbligo di memorizzazione e trasmissione telematica dei corrispettivi è (almeno per alcuni) alle porte; come preannunciato, anche personalmente, tale obbligo troverà applicazione:
Abbiamo atteso fino ad oggi prima di fornire questa circolare (che trovi allegata in fondo alla pagina, cliccando sul pulsante verde), in quanto erano (ed in gran parte sono ancora) molti gli aspetti da chiarire; di recente abbiamo partecipato ad un convegno specifico da cui sono palesemente emerse ancora lacune di diversa natura – oltre che normative anche tecniche – che saranno da colmare in corso d’opera.
Precisiamo che, almeno per coloro che partiranno dal 1° Luglio prossimo a gestire i corrispettivi telematici, per il primo semestre sarà concessa dall’Agenzia delle Entrate una sorta di “moratoria” (un semestre di indulgenza, in caso di violazioni), così come è avvenuto per la fatturazione elettronica.
Per tutte le altre informazioni, soprattutto di carattere tecnico, Vi invitiamo comunque a rivolgerVi al consulente che Vi ha seguito nell’installazione/manutenzione dei misuratori fiscali.
Nella speranza di aver fatto cosa gradita e utile, restiamo a disposizione per (tentare di) fornire eventuali richieste di chiarimento, pur in un contesto – si ribadisce – ancora poco chiaro.
Gentile Cliente,
con il presente articolo intendiamo portare alla Vostra attenzione in modo tempestivo, la novità introdotta dalla L. 4.8.2017 n. 124 con riferimento ai bilanci relativi all’esercizio chiuso il 31/12/2018.
La necessità di garantire una tempestiva ed efficace informazione è motivata anche dalle severe misure sanzionatorie previste dalla norma:
L’art. 1 co. 125, terzo periodo, della L. 4.8.2017 n. 124 prevede che “le imprese che ricevono sovvenzioni, contributi, incarichi retribuiti e comunque vantaggi economici di qualunque genere dalle pubbliche amministrazioni e dai soggetti di cui al primo periodo sono tenute a pubblicare tali importi nella nota integrativa del bilancio di esercizio (omissis)…. L’inosservanza di tale obbligo comporta la restituzione delle somme ai soggetti eroganti entro tre mesi dalla data di cui al periodo precedente”.
Pertanto il nuovo obbligo di informativa dovrà essere adempiuto nell’ambito del bilancio annuale relativo all’esercizio 2018.
La formulazione della suddetta norma ha fatto emergere significativi dubbi interpretativi a causa della sua scarsa chiarezza e dell’inadeguato coordinamento con la normativa vigente, creando non poche apprensioni sia alle società interessate che ai loro consulenti. Ciò, peraltro, in un contesto connotato dal fatto che il mancato assolvimento dell’obbligo comporta una sanzione restitutoria.
Per tali ragioni, ai fini dell’imminente chiusura del Bilancio d’Esercizio chiuso al 31.12.2018, siamo a richiedere una sollecita e attenta rendicontazione al nostro Studio dei contributi, sovvenzioni ecc.. da voi ricevuti nel 2018/2019, così che:
Per eventuali dubbi, Vi suggeriamo la consultazione della circolare che trovate allegata cliccando
I collaboratori dello Studio trussoni restano a vostra diposizione.